Domain elektronikschrank.de kaufen?
Wir ziehen mit dem Projekt
elektronikschrank.de um.
Sind Sie am Kauf der Domain
elektronikschrank.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain elektronikschrank.de kaufen?
Ist Quellensteuer günstiger?
Ist Quellensteuer günstiger? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, dem Wohnsitzland und den Doppelbesteuerungsabkommen zwischen den Ländern. In einigen Fällen kann die Quellensteuer günstiger sein, da sie direkt an der Quelle abgezogen wird und somit keine zusätzlichen Steuererklärungen erforderlich sind. Jedoch kann es auch sein, dass die Quellensteuer höher ist als die reguläre Einkommensteuer, insbesondere wenn es keine Doppelbesteuerungsabkommen gibt. Es ist daher ratsam, sich individuell beraten zu lassen, um die beste Steueroption für die persönliche Situation zu finden. **
Wer zahlt die Quellensteuer?
Die Quellensteuer wird in der Regel vom Schuldner der Einkünfte einbehalten und an das Finanzamt abgeführt. Das bedeutet, dass beispielsweise Banken oder Arbeitgeber die Quellensteuer direkt von den Zinsen oder dem Gehalt abziehen und an das Finanzamt weiterleiten. In einigen Fällen kann es jedoch auch vorkommen, dass der Steuerpflichtige selbst für die Zahlung der Quellensteuer verantwortlich ist, zum Beispiel bei ausländischen Einkünften. Es ist wichtig, die genauen Regelungen zur Quellensteuer in dem jeweiligen Land zu kennen, um mögliche Steuerpflichten zu erfüllen. **
Ähnliche Suchbegriffe für Quellensteuer
Top-Angebote
Produkte zum Begriff Quellensteuer:
-
Alles über die Quellensteuer, Taschenbuch von Günter Dufke,Karl H. Lindmayer, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-14731-6Alles Über Die Quellensteuer, Taschenbuch Von Günter Dufke,karl H. Lindmayer, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-14731-6, Seitenanzahl: 13854,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Binnenschifffahrtstraßen-OrdnungBinnenschifffahrtstraßen-Ordnung , Die nützliche Ergänzung zum Sportbootführerschein Binnen Für die Ausbildung zum Erwerb des Sportbootführerscheins Binnen ist die Binnenschifffahrtstraßen-Ordnung eine nützliche Ergänzung, um juristisch gewappnet zu sein. Sie sollte an Bord keines Binnenschiffs, Berufsschifffahrt eingeschlossen, fehlen. Achtung: Dieser Band aus der bewährten Yacht-Bücherei enthält die - revidierte und aktualisierte - neue Fassung der Binnenschiffahrtsstraßen-Ordnung, die seit dem 16. Dezember 2011 in Kraft ist. Die unterschiedlichen Revierverhältnisse und Anforderungen an den Verkehr auf den deutschen Gewässern verlangen verschiedene Verkehrsregelungen. So gilt auf den Küstengewässern die Seeschifffahrtsstraßen-Ordnung, den Verkehr auf den Binnenschifffahrtsstraßen und Binnenkanälen regelt die Binnenschifffahrtsstraßen-Ordnung - soweit dort nicht andere Verordnungen gelten wie auf Rhein, Mosel und Donau die Schifffahrtspolizeiordnungen. Die neue Binnenschifffahrtsstraßen-Ordnung finden Sie in diesem Buch. , Motorrad-Motorsport > Auto & Motorrad: Teile , Auflage: 3. Auflage 2020, Erscheinungsjahr: 202005, Produktform: Kartoniert, Titel der Reihe: Yacht-Bücherei#126#, Auflage: 20003, Auflage/Ausgabe: 3. Auflage 2020, Seitenzahl/Blattzahl: 380, Abbildungen: 448 Abbildungen, Keyword: Binnengewässer; binnenschiffahrt; sbf binnen; schifffahrtsordnung; schifffahrtsstraßen; verkehrsordnung, Fachschema: Binnenschifffahrt - Binnenschiff~Schifffahrt / Binnenschiffahrt~Schiffahrt~Schifffahrt~Seefahrt / Schifffahrt~See - Seerecht~Führerschein / Sportboot~Motorboot / Sportbootführerschein~Sportbootführerschein~Unternehmensrecht~Segeln - Segel~Segler, Fachkategorie: Segeln~Nautik und Schiffsführung, Thema: Verstehen, Warengruppe: HC/Wassersport/Segeln, Fachkategorie: Schifffahrtsrecht, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing Verlag GmbH, Länge: 210, Breite: 151, Höhe: 23, Gewicht: 587, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783667111708 9783874121880, Herkunftsland: SLOWENIEN (SI), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 165462619,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
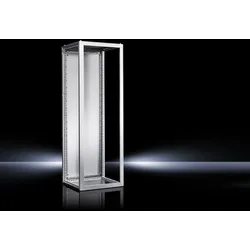
Rittal Elektronikschrank VX 8418.000Breite=600 mmHöhe=1600 mmTiefe=800 mmWerkstoff=StahlWerkstoffgüte=sonstigeAusführung der Oberfläche=pulverbeschichtetFarbe=grauRAL-Nummer=7035Freistehend=jaBodenstehendes Wandmodell=neinGeeignet für Wandmontage=neinEckmodell=neinZwischeneinbau=jaKoppelbar=jaMit Montageplatte=neinMontageplatte tiefenverstellbar=neinGeeignet für Wandeinbau=neinMastbefestigung=neinMit Tür=neinMit Sichttür=neinMit Lüftungstür=neinMit rückseitiger Tür=jaAnzahl der Schlösser=1Mit Oberteil=jaTransparenter Deckel=neinGeeignet für metrische Montage=neinGeeignet für Außenaufstellung=neinSchrägdach=neinVorprägungen=neinEMV-Ausführung=neinSchutzart (IP)=sonstige687,70 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
Rittal Elektronikschrank VX 8410.000Breite=600 mmHöhe=1600 mmTiefe=600 mmWerkstoff=StahlWerkstoffgüte=sonstigeAusführung der Oberfläche=pulverbeschichtetFarbe=grauRAL-Nummer=7035Freistehend=jaBodenstehendes Wandmodell=neinGeeignet für Wandmontage=neinEckmodell=neinZwischeneinbau=jaKoppelbar=jaMit Montageplatte=neinMontageplatte tiefenverstellbar=neinGeeignet für Wandeinbau=neinMastbefestigung=neinMit Tür=neinMit Sichttür=neinMit Lüftungstür=neinMit rückseitiger Tür=jaAnzahl der Schlösser=1Mit Oberteil=jaTransparenter Deckel=neinGeeignet für metrische Montage=neinGeeignet für Außenaufstellung=neinSchrägdach=neinVorprägungen=neinEMV-Ausführung=neinSchutzart (IP)=sonstige579,58 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter

-
Welche Länder erheben Quellensteuer?
In welchen Ländern wird Quellensteuer erhoben und wie hoch ist sie? Gibt es Unterschiede in den Steuersätzen je nach Einkommensart oder Herkunft des Einkommens? Wie funktioniert die Rückerstattung von Quellensteuer für ausländische Staatsbürger? Gibt es internationale Abkommen zur Vermeidung von Doppelbesteuerung in Bezug auf die Quellensteuer? **
-
Was heißt anrechenbare Quellensteuer?
Anrechenbare Quellensteuer bezieht sich auf die Steuern, die bereits an der Quelle abgeführt wurden, z.B. durch den Arbeitgeber oder Finanzinstitute. Diese Steuern können unter bestimmten Bedingungen auf die Einkommensteuer angerechnet werden, die eine Person am Ende des Jahres zahlen muss. Dies bedeutet, dass die bereits gezahlte Quellensteuer die endgültige Steuerschuld verringern kann. Es ist wichtig, die Voraussetzungen und Regelungen für die Anrechnung von Quellensteuern zu kennen, um sicherzustellen, dass man alle möglichen Steuervorteile nutzt. In vielen Ländern gibt es unterschiedliche Regelungen zur Anrechnung von Quellensteuern, daher ist es ratsam, sich mit den lokalen Steuergesetzen vertraut zu machen. **
-
Wer bezahlt die Quellensteuer?
Die Quellensteuer wird in der Regel vom Arbeitgeber einbehalten und direkt an das Finanzamt abgeführt. Sie wird von der Vergütung des Arbeitnehmers abgezogen, bevor dieser sein Gehalt erhält. Die Höhe der Quellensteuer hängt von verschiedenen Faktoren wie dem Einkommen und dem Familienstand des Arbeitnehmers ab. Letztendlich ist es also der Arbeitnehmer, der die Quellensteuer bezahlt, auch wenn sie vom Arbeitgeber einbehalten wird. **
-
Was ist die Quellensteuer?
Die Quellensteuer ist eine Form der Besteuerung, bei der die Steuer direkt an der Quelle abgezogen wird, also bereits bei der Auszahlung von Einkommen oder Kapitalerträgen. Dies bedeutet, dass der Steuerabzug nicht erst vom Steuerpflichtigen selbst vorgenommen werden muss. Die Quellensteuer wird häufig bei Zinsen, Dividenden oder auch bei bestimmten Einkünften ausländischer Personen erhoben. In vielen Ländern dient die Quellensteuer dazu, die Steuerhinterziehung zu verhindern und die Steuereinnahmen zu sichern. Es ist wichtig, die Regelungen zur Quellensteuer im jeweiligen Land zu kennen, um mögliche steuerliche Auswirkungen zu verstehen. **

Was beinhaltet die Quellensteuer?
Die Quellensteuer ist eine Steuer, die direkt an der Quelle der Einkommenszahlung erhoben wird, bevor das Einkommen an den Empfänger ausgezahlt wird. Sie wird in vielen Ländern auf Zinserträge, Dividenden, Lizenzgebühren und andere Einkommensarten erhoben. Die Höhe der Quellensteuer variiert je nach Land und Art des Einkommens. Sie dient dazu, sicherzustellen, dass Steuern auf Einkommen erhoben werden, das möglicherweise nicht anderweitig versteuert wird. **
Was ist anrechenbare Quellensteuer?
Was ist anrechenbare Quellensteuer? Die anrechenbare Quellensteuer ist eine Steuer, die von einer Person oder einem Unternehmen an eine andere Partei gezahlt wird und die auf die Einkommenssteuer angerechnet werden kann. Dies bedeutet, dass die Person oder das Unternehmen, das die Quellensteuer gezahlt hat, diese Beträge von ihrer endgültigen Steuerschuld abziehen kann. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Einkünfte bereits besteuert wurden. Die anrechenbare Quellensteuer kann auf verschiedene Arten erhoben werden, z. B. auf Zinserträge, Dividenden oder Lizenzgebühren. Es ist wichtig, die spezifischen Regeln und Vorschriften in Bezug auf anrechenbare Quellensteuern in Ihrem Land zu verstehen, um sicherzustellen, dass Sie alle verfügbaren Steuervorteile nutzen. **
Top-Angebote
Produkte zum Begriff Quellensteuer:
-
Anrechnung ausländischer Quellensteuer bei der Hinzurechnungsbesteuerung, Taschenbuch von Vijay Basin, GRIN, 978-3-638-91829-9Anrechnung Ausländischer Quellensteuer Bei Der Hinzurechnungsbesteuerung, Taschenbuch Von Vijay Basin, Grin, 978-3-638-91829-9, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alles über die Quellensteuer, Taschenbuch von Günter Dufke,Karl H. Lindmayer, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-14731-6Alles Über Die Quellensteuer, Taschenbuch Von Günter Dufke,karl H. Lindmayer, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-14731-6, Seitenanzahl: 13854,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Binnenschifffahrtstraßen-OrdnungBinnenschifffahrtstraßen-Ordnung , Die nützliche Ergänzung zum Sportbootführerschein Binnen Für die Ausbildung zum Erwerb des Sportbootführerscheins Binnen ist die Binnenschifffahrtstraßen-Ordnung eine nützliche Ergänzung, um juristisch gewappnet zu sein. Sie sollte an Bord keines Binnenschiffs, Berufsschifffahrt eingeschlossen, fehlen. Achtung: Dieser Band aus der bewährten Yacht-Bücherei enthält die - revidierte und aktualisierte - neue Fassung der Binnenschiffahrtsstraßen-Ordnung, die seit dem 16. Dezember 2011 in Kraft ist. Die unterschiedlichen Revierverhältnisse und Anforderungen an den Verkehr auf den deutschen Gewässern verlangen verschiedene Verkehrsregelungen. So gilt auf den Küstengewässern die Seeschifffahrtsstraßen-Ordnung, den Verkehr auf den Binnenschifffahrtsstraßen und Binnenkanälen regelt die Binnenschifffahrtsstraßen-Ordnung - soweit dort nicht andere Verordnungen gelten wie auf Rhein, Mosel und Donau die Schifffahrtspolizeiordnungen. Die neue Binnenschifffahrtsstraßen-Ordnung finden Sie in diesem Buch. , Motorrad-Motorsport > Auto & Motorrad: Teile , Auflage: 3. Auflage 2020, Erscheinungsjahr: 202005, Produktform: Kartoniert, Titel der Reihe: Yacht-Bücherei#126#, Auflage: 20003, Auflage/Ausgabe: 3. Auflage 2020, Seitenzahl/Blattzahl: 380, Abbildungen: 448 Abbildungen, Keyword: Binnengewässer; binnenschiffahrt; sbf binnen; schifffahrtsordnung; schifffahrtsstraßen; verkehrsordnung, Fachschema: Binnenschifffahrt - Binnenschiff~Schifffahrt / Binnenschiffahrt~Schiffahrt~Schifffahrt~Seefahrt / Schifffahrt~See - Seerecht~Führerschein / Sportboot~Motorboot / Sportbootführerschein~Sportbootführerschein~Unternehmensrecht~Segeln - Segel~Segler, Fachkategorie: Segeln~Nautik und Schiffsführung, Thema: Verstehen, Warengruppe: HC/Wassersport/Segeln, Fachkategorie: Schifffahrtsrecht, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing Verlag GmbH, Länge: 210, Breite: 151, Höhe: 23, Gewicht: 587, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783667111708 9783874121880, Herkunftsland: SLOWENIEN (SI), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 165462619,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Quellensteuer günstiger?
Ist Quellensteuer günstiger? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, dem Wohnsitzland und den Doppelbesteuerungsabkommen zwischen den Ländern. In einigen Fällen kann die Quellensteuer günstiger sein, da sie direkt an der Quelle abgezogen wird und somit keine zusätzlichen Steuererklärungen erforderlich sind. Jedoch kann es auch sein, dass die Quellensteuer höher ist als die reguläre Einkommensteuer, insbesondere wenn es keine Doppelbesteuerungsabkommen gibt. Es ist daher ratsam, sich individuell beraten zu lassen, um die beste Steueroption für die persönliche Situation zu finden. **
-
Wer zahlt die Quellensteuer?
Die Quellensteuer wird in der Regel vom Schuldner der Einkünfte einbehalten und an das Finanzamt abgeführt. Das bedeutet, dass beispielsweise Banken oder Arbeitgeber die Quellensteuer direkt von den Zinsen oder dem Gehalt abziehen und an das Finanzamt weiterleiten. In einigen Fällen kann es jedoch auch vorkommen, dass der Steuerpflichtige selbst für die Zahlung der Quellensteuer verantwortlich ist, zum Beispiel bei ausländischen Einkünften. Es ist wichtig, die genauen Regelungen zur Quellensteuer in dem jeweiligen Land zu kennen, um mögliche Steuerpflichten zu erfüllen. **
-
Welche Länder erheben Quellensteuer?
In welchen Ländern wird Quellensteuer erhoben und wie hoch ist sie? Gibt es Unterschiede in den Steuersätzen je nach Einkommensart oder Herkunft des Einkommens? Wie funktioniert die Rückerstattung von Quellensteuer für ausländische Staatsbürger? Gibt es internationale Abkommen zur Vermeidung von Doppelbesteuerung in Bezug auf die Quellensteuer? **
-
Was heißt anrechenbare Quellensteuer?
Anrechenbare Quellensteuer bezieht sich auf die Steuern, die bereits an der Quelle abgeführt wurden, z.B. durch den Arbeitgeber oder Finanzinstitute. Diese Steuern können unter bestimmten Bedingungen auf die Einkommensteuer angerechnet werden, die eine Person am Ende des Jahres zahlen muss. Dies bedeutet, dass die bereits gezahlte Quellensteuer die endgültige Steuerschuld verringern kann. Es ist wichtig, die Voraussetzungen und Regelungen für die Anrechnung von Quellensteuern zu kennen, um sicherzustellen, dass man alle möglichen Steuervorteile nutzt. In vielen Ländern gibt es unterschiedliche Regelungen zur Anrechnung von Quellensteuern, daher ist es ratsam, sich mit den lokalen Steuergesetzen vertraut zu machen. **
Ähnliche Suchbegriffe für Quellensteuer
-
Rittal Elektronikschrank VX 8418.000Breite=600 mmHöhe=1600 mmTiefe=800 mmWerkstoff=StahlWerkstoffgüte=sonstigeAusführung der Oberfläche=pulverbeschichtetFarbe=grauRAL-Nummer=7035Freistehend=jaBodenstehendes Wandmodell=neinGeeignet für Wandmontage=neinEckmodell=neinZwischeneinbau=jaKoppelbar=jaMit Montageplatte=neinMontageplatte tiefenverstellbar=neinGeeignet für Wandeinbau=neinMastbefestigung=neinMit Tür=neinMit Sichttür=neinMit Lüftungstür=neinMit rückseitiger Tür=jaAnzahl der Schlösser=1Mit Oberteil=jaTransparenter Deckel=neinGeeignet für metrische Montage=neinGeeignet für Außenaufstellung=neinSchrägdach=neinVorprägungen=neinEMV-Ausführung=neinSchutzart (IP)=sonstige687,70 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
Rittal Elektronikschrank VX 8410.000Breite=600 mmHöhe=1600 mmTiefe=600 mmWerkstoff=StahlWerkstoffgüte=sonstigeAusführung der Oberfläche=pulverbeschichtetFarbe=grauRAL-Nummer=7035Freistehend=jaBodenstehendes Wandmodell=neinGeeignet für Wandmontage=neinEckmodell=neinZwischeneinbau=jaKoppelbar=jaMit Montageplatte=neinMontageplatte tiefenverstellbar=neinGeeignet für Wandeinbau=neinMastbefestigung=neinMit Tür=neinMit Sichttür=neinMit Lüftungstür=neinMit rückseitiger Tür=jaAnzahl der Schlösser=1Mit Oberteil=jaTransparenter Deckel=neinGeeignet für metrische Montage=neinGeeignet für Außenaufstellung=neinSchrägdach=neinVorprägungen=neinEMV-Ausführung=neinSchutzart (IP)=sonstige579,58 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
Rittal Elektronikschrank VX 8438.000Breite=600 mmHöhe=2000 mmTiefe=800 mmWerkstoff=StahlWerkstoffgüte=sonstigeAusführung der Oberfläche=pulverbeschichtetFarbe=grauRAL-Nummer=7035Freistehend=jaBodenstehendes Wandmodell=neinGeeignet für Wandmontage=neinEckmodell=neinZwischeneinbau=jaKoppelbar=jaMit Montageplatte=neinMontageplatte tiefenverstellbar=neinGeeignet für Wandeinbau=neinMastbefestigung=neinMit Tür=neinMit Sichttür=neinMit Lüftungstür=neinMit rückseitiger Tür=jaAnzahl der Schlösser=1Mit Oberteil=jaTransparenter Deckel=neinGeeignet für metrische Montage=neinGeeignet für Außenaufstellung=neinSchrägdach=neinVorprägungen=neinEMV-Ausführung=neinSchutzart (IP)=sonstige846,10 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
Rittal Elektronikschrank VX 8430.000Breite=600 mmHöhe=2000 mmTiefe=600 mmWerkstoff=StahlWerkstoffgüte=sonstigeAusführung der Oberfläche=pulverbeschichtetFarbe=grauRAL-Nummer=7035Freistehend=jaBodenstehendes Wandmodell=neinGeeignet für Wandmontage=neinEckmodell=neinZwischeneinbau=jaKoppelbar=jaMit Montageplatte=neinMontageplatte tiefenverstellbar=neinGeeignet für Wandeinbau=neinMastbefestigung=neinMit Tür=neinMit Sichttür=neinMit Lüftungstür=neinMit rückseitiger Tür=jaAnzahl der Schlösser=1Mit Oberteil=jaTransparenter Deckel=neinGeeignet für metrische Montage=neinGeeignet für Außenaufstellung=neinSchrägdach=neinVorprägungen=neinEMV-Ausführung=neinSchutzart (IP)=sonstige717,87 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
Wer bezahlt die Quellensteuer?
Die Quellensteuer wird in der Regel vom Arbeitgeber einbehalten und direkt an das Finanzamt abgeführt. Sie wird von der Vergütung des Arbeitnehmers abgezogen, bevor dieser sein Gehalt erhält. Die Höhe der Quellensteuer hängt von verschiedenen Faktoren wie dem Einkommen und dem Familienstand des Arbeitnehmers ab. Letztendlich ist es also der Arbeitnehmer, der die Quellensteuer bezahlt, auch wenn sie vom Arbeitgeber einbehalten wird. **
-
Was ist die Quellensteuer?
Die Quellensteuer ist eine Form der Besteuerung, bei der die Steuer direkt an der Quelle abgezogen wird, also bereits bei der Auszahlung von Einkommen oder Kapitalerträgen. Dies bedeutet, dass der Steuerabzug nicht erst vom Steuerpflichtigen selbst vorgenommen werden muss. Die Quellensteuer wird häufig bei Zinsen, Dividenden oder auch bei bestimmten Einkünften ausländischer Personen erhoben. In vielen Ländern dient die Quellensteuer dazu, die Steuerhinterziehung zu verhindern und die Steuereinnahmen zu sichern. Es ist wichtig, die Regelungen zur Quellensteuer im jeweiligen Land zu kennen, um mögliche steuerliche Auswirkungen zu verstehen. **
-
Was beinhaltet die Quellensteuer?
Die Quellensteuer ist eine Steuer, die direkt an der Quelle der Einkommenszahlung erhoben wird, bevor das Einkommen an den Empfänger ausgezahlt wird. Sie wird in vielen Ländern auf Zinserträge, Dividenden, Lizenzgebühren und andere Einkommensarten erhoben. Die Höhe der Quellensteuer variiert je nach Land und Art des Einkommens. Sie dient dazu, sicherzustellen, dass Steuern auf Einkommen erhoben werden, das möglicherweise nicht anderweitig versteuert wird. **
-
Was ist anrechenbare Quellensteuer?
Was ist anrechenbare Quellensteuer? Die anrechenbare Quellensteuer ist eine Steuer, die von einer Person oder einem Unternehmen an eine andere Partei gezahlt wird und die auf die Einkommenssteuer angerechnet werden kann. Dies bedeutet, dass die Person oder das Unternehmen, das die Quellensteuer gezahlt hat, diese Beträge von ihrer endgültigen Steuerschuld abziehen kann. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Einkünfte bereits besteuert wurden. Die anrechenbare Quellensteuer kann auf verschiedene Arten erhoben werden, z. B. auf Zinserträge, Dividenden oder Lizenzgebühren. Es ist wichtig, die spezifischen Regeln und Vorschriften in Bezug auf anrechenbare Quellensteuern in Ihrem Land zu verstehen, um sicherzustellen, dass Sie alle verfügbaren Steuervorteile nutzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.